Auto-Abo oder Langzeit-Leasing: Wann du flexibel bleiben solltest
Ein neuer Job mit Probezeit, ein spontaner Umzug in eine andere Stadt oder der Schritt in die berufliche Selbstständigkeit: Dein Leben verändert sich oft schneller als die typische Leasingdauer von 36 Monaten. Bei der Entscheidung Auto-Abo vs. Langzeit-Leasing: Wann du flexibel bleiben solltest, prallen starre Verträge auf das Bedürfnis nach unkomplizierter Anpassung. Wer sich heute für Jahre bindet, zahlt bei plötzlichen Planänderungen oft teures Lehrgeld.
Planungssicherheit ist wertvoll, aber starre Vertragslaufzeiten werden schnell zur finanziellen Bremse, wenn sich berufliche Prioritäten verschieben.
Klassisches Privatleasing lockt zwar mit vermeintlich niedrigen Monatsraten, verlangt dafür aber Geduld, Bonitätsprüfungen und das Tragen aller Nebenkosten. Ein fundierter Auto Abo vs Leasing Vergleich deckt auf, welche Gesamtkosten tatsächlich anfallen und welches Modell dir die nötige Bewegungsfreiheit für deine aktuelle Lebensphase sichert.
Grundprinzipien: Was unterscheidet Auto-Abo und Langzeit-Leasing wirklich?
Der Kernunterschied zwischen beiden Modellen liegt in der Bindung und dem Leistungsumfang. Beim klassischen Leasing mietest du das Fahrzeug meist für 24 bis 48 Monate. Du trägst Nebenkosten wie Versicherung, Wartung und Zulassung selbst. Ein Auto-Abo funktioniert dagegen wie ein Streaming-Dienst: Ein monatlicher Fixpreis deckt fast alle Posten ab – du zahlst lediglich den Kraftstoff oder Ladestrom.
Besonders bei flexiblen Lebensabschnitten wie einer beruflichen Neuorientierung oder der Probezeit bietet das Abonnement klare Vorteile gegenüber starren Laufzeiten.
| Modell | Stärken | Schwächen | Typische Kosten | Für wen geeignet? |
|---|---|---|---|---|
| Auto-Abo | Volle Kostenkontrolle, kurze Laufzeiten (ab 1 Monat), keine Anzahlung | Höhere Monatsrate, begrenzte Modellauswahl | Ab ca. 350 €/Monat (All-inclusive) | Berufliche Starter, Projektarbeiter, Unentschlossene |
| Langzeit-Leasing | Niedrigere Grundrate, freie Fahrzeugkonfiguration ab Werk | Lange Bindung (oft 36 Monate), Zusatzkosten für Service/Schutz | Ab ca. 200 €/Monat (zzgl. Nebenkosten) | Fahrer mit fester Lebens- und Budgetplanung |
| Gebrauchtwagen-Leasing | Günstigere Raten als Neuwagen, sofort verfügbar | Restrisiko bei Verschleiß, starre Verträge | Ab ca. 150 €/Monat (zzgl. Wartung) | Preisbewusste Fahrer mit mittelfristigem Horizont |
Ein direkter Auto Abo vs Leasing Vergleich zeigt schnell: Mehr Freiheit im Alltag erfordert einen Aufpreis, schützt dich aber vor langjährigen finanziellen Verpflichtungen. Wer sich nicht dauerhaft an ein Auto-Abo binden möchte, sollte auch andere Möglichkeiten prüfen. Besonders interessant kann es sein, einen Neuwagen zu attraktiven Firmenkonditionen zu bekommen und dabei von besonderen Konditionen zu profitiere
Die All-inclusive-Rate im Kosten-Check: Rechnet sich der Abo-Aufschlag?
Auf den ersten Blick wirkt ein klassisches Privatleasing deutlich billiger als ein Auto-Abo. Ein Kompaktwagen lockt oft mit Raten von rund 200 Euro monatlich, während das flexible Abo schnell 450 Euro kostet. Diese Gegenüberstellung trügt jedoch, wenn du die versteckten Nebenkosten ignorierst.
Vollkosten im direkten Vergleich
Beim Leasing zahlst du lediglich für die reine Fahrzeugnutzung. Im direkten Auto Abo vs Leasing Vergleich deckt die Abo-Rate hingegen fast alle Ausgaben ab. Ein ehrlicher Blick auf die monatlichen Zusatzkosten beim Leasing zeigt den Unterschied:
- Vollkaskoversicherung: Je nach Schadenfreiheitsklasse schlägt sie oft mit 60 bis 120 Euro zu Buche.
- Wartung und Verschleiß: Inspektionen kosten im Schnitt 30 bis 50 Euro monatlich.
- Reifen und Steuern: Saisonale Reifenwechsel, Einlagerung und Kfz-Steuer summieren sich auf etwa 30 bis 40 Euro.
- Zulassung und Anzahlung: Einmalige Bereitstellungskosten verteilen sich rechnerisch auf die Laufzeit.
Für wen ist ein All inclusive Auto Abo lohnenswert?
Addierst du diese Posten, schrumpft der Preisvorteil des Leasings oft auf unter 50 Euro pro Monat zusammen. Das Auto-Abo lohnt sich vor allem für Fahranfänger oder Quereinsteiger mit ungünstigen Schadenfreiheitsrabatten, da die Vollkasko pauschal inkludiert ist. Wer hingegen bereits eine sehr günstige Versicherungsstufe besitzt und sich fest für drei bis vier Jahre binden will, fährt mit dem klassischen Leasing rechnerisch meist besser.
Laufzeiten und Bindung: Probezeit, Umzug und Jobwechsel meistern
Ein beruflicher Neustart bringt oft unvorhersehbare Wendungen mit sich. Beim Duell Auto-Abo vs. Langzeit-Leasing entscheidet vor allem deine persönliche Planungssicherheit über das passende Modell. Wer sich für 24 bis 48 Monate an einen Leasingvertrag bindet, riskiert bei einem Jobverlust oder Umzug ins Ausland teure Vertragsstrafen.
Wann kurze Kündigungsfristen bares Geld sparen
Befindest du dich in der sechsmonatigen Probezeit, planst einen Wechsel in den Außendienst oder ziehst bald in eine Großstadt mit gutem Nahverkehr? Dann rettet dir ein Auto monatlich kündbar Kosten vor der finanziellen Blockade. Ein Abo lässt sich oft nach einem bis sechs Monaten flexibel beenden oder pausieren.
Für wen lohnt sich welches Modell?
- Auto-Abo lohnt sich für: Projektmitarbeiter, Berufseinsteiger in der Probezeit und Vertriebler, die flexible Mobilität ohne Anzahlung und ohne langes Bonitätsrisiko suchen.
- Langzeit-Leasing lohnt sich für: Personen mit unbefristetem Arbeitsvertrag, festem Wohnsitz und klarem Fahrprofil über mindestens drei Jahre.
Typische Falle: Eine vorzeitige Leasingauflösung ist rechtlich extrem schwierig und verlangt oft teure Ausgleichszahlungen von mehreren Monatsraten. Achte beim Auto-Abo hingegen genau auf die Kündigungsfrist zum Monatsende sowie auf etwaige Rückführungsgebühren bei kurzer Haltedauer.
Die versteckten Hürden: Bonität, Anzahlung und Rückgabeprotokoll
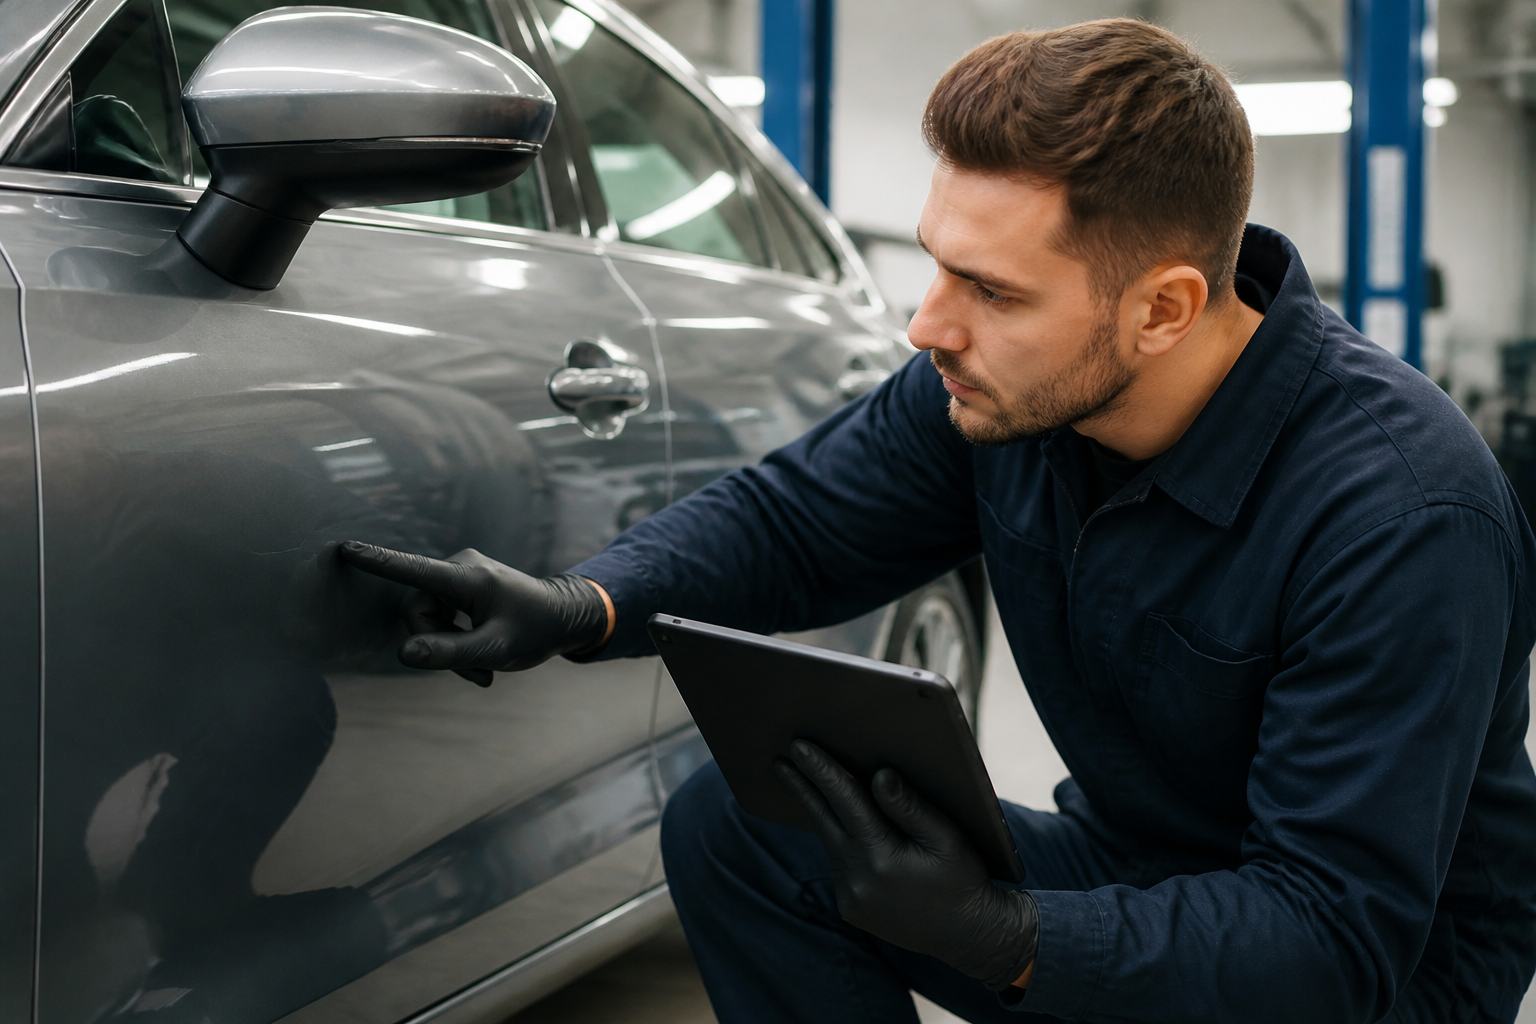
Auf den ersten Blick locken beide Modelle mit planbaren Monatsraten. Doch wer genauer hinschaut, entdeckt bürokratische Hürden und finanzielle Risiken, die vor Vertragsabschluss oft übersehen werden.
Schufa-Prüfung und Startkosten: Wie hoch ist die Einstiegshürde?
Beim klassischen Langzeit-Leasing verlangen Banken eine lückenlose Bonität. Ein mehrjähriger Vertrag bindet deine Kreditlinie, belastet den Schufa-Score und erfordert nicht selten eine Anzahlung von mehreren tausend Euro. Gerade in der Probezeit oder bei unregelmäßigem Einkommen führt das schnell zur Ablehnung.
Ein All-inclusive-Abo bietet flexible Mobilität ohne Anzahlung. Zwar prüfen auch Abo-Anbieter deine Bonität, doch die Hürden fallen durch kürzere Laufzeiten meist geringer aus. Oft reicht ein geregeltes Einkommen, um direkt ein Fahrzeug zu erhalten.
Das Rückgabeprotokoll: Drohen teure Nachzahlungen?
Die größte Sorge bei beiden Konzepten betrifft den Moment der Fahrzeugrückgabe. Beim 36-Monate-Leasing drohen durch strenge Minderwertgutachten unerwartete Kosten. Jeder kleine Parkrempler oder Steinschlag, der über normale Gebrauchsspuren hinausgeht, wird dir voll in Rechnung gestellt.
Auch beim Auto-Abo musst du Schäden melden. Der entscheidende Unterschied liegt jedoch in der Vollkaskoversicherung mit fester Selbstbeteiligung, die bereits in der Rate integriert ist. Dennoch solltest du das Übergabeprotokoll bei beiden Varianten penibel prüfen und jeden Vorschaden detailliert mit Fotos dokumentieren.
Stärken und Schwächen im direkten Duell
Bei der Entscheidung zwischen Auto-Abo vs. Langzeit-Leasing stehen sich maximale Planungsfreiheit und langfristige Preisvorteile direkt gegenüber. Ein gezielter Blick auf die wesentlichen Unterschiede erleichtert deine Wahl.
Vorteile
- Volle Kostenkontrolle: Im Auto-Abo deckt eine feste Rate Versicherung, Wartung, Steuer und Zulassung komplett ab.
- Flexible Laufzeiten: Oft monatlich kündbar oder mit kurzen Fristen ab 3 bis 6 Monaten Bindung nutzbar.
- Keine Anzahlung: Flexible Mobilität ohne Anzahlung schont deine Liquidität direkt beim Start.
- Günstigere Basisrate beim Leasing: Langzeitverträge ab 24 bis 36 Monaten bieten spürbar niedrigere Monatsbeträge für das reine Fahrzeug.
- Individuelle Konfiguration: Beim Leasing bestimmst du Motorisierung, Lackfarbe und Ausstattung oft ab Werk selbst.
Nachteile
- Höherer Monatspreis im Abo: Die All-inclusive-Bequemlichkeit kostet monatlich meist 100 bis 200 Euro mehr als eine nackte Leasingrate.
- Strikte Vertragsbindung beim Leasing: Vorzeitiges Aussteigen bei Jobwechsel oder Umzug ist extrem teuer oder vertraglich ausgeschlossen.
- Nebenkosten-Risiko: Beim Leasing zahlst du Vollkasko, Inspektionen, Verschleiß und Reifenwechsel separat aus eigener Tasche.
- Wenig Mitsprache im Abo: Du wählst meist vorkonfigurierte Bestandsfahrzeuge statt deines exakten Wunschmodells.
- Strenge Kilometergrenzen: Mehrkilometer werden bei beiden Modellen schnell zu spürbaren Nachzahlungen bei der Rückgabe.
Checkliste: Auto-Abo vs. Langzeit-Leasing: Wann du flexibel bleiben solltest
- Planungshorizont definieren: Brauchst du den Wagen unter 24 Monaten (z. B. Probezeit oder Projektarbeit), greife zum flexiblen Auto-Abo. Ab zwei bis drei Jahren fixer Haltedauer punktet meist das Langzeit-Leasing.
- Vollkostenkalkulation aufstellen: Rechne beim Leasing Versicherung, Kfz-Steuer, Wartung, GEZ und Reifenverschleiß zur Monatsrate hinzu. Prüfe, ob das All-inclusive-Abo unterm Strich günstiger oder preisgleich ausfällt.
- Risikofaktor Kündbarkeit prüfen: Benötigst du eine Option auf vorzeitigen Ausstieg? Leasingverträge binden dich starr an die vereinbarte Laufzeit, während Abos oft monatlich kündbar bleiben.
- Bonitätsanforderungen abgleichen: Leasing erfordert meist eine sehr strikte Schufa-Prüfung und teils Sonderzahlungen. Flexible Mobilität ohne Anzahlung gelingt beim Abo oft mit einfacheren Hürden.
- Übergabebedingungen kontrollieren: Achte auf Rückgabeprotokolle, vereinbarte Freikilometer sowie Gebühren für Mehrkilometer und Abnutzungsschäden bei beiden Vertragsmodellen.
- Mobilitätsbedarf terminieren: Prüfe vorab die Bereitstellungszeit, da Leasingfahrzeuge oft monatelange Lieferfristen haben, Abo-Autos hingegen meist sofort verfügbar sind.
Häufige Fragen
Was ist im monatlichen Preis eines Auto-Abos alles enthalten?
Im All-inclusive-Beitrag sind Zulassung, Kfz-Steuer, Vollkaskoversicherung, jahreszeitgerechte Bereifung, Wartung und Verschleißreparaturen vollständig abgedeckt. Du trägst neben der festen Monatsrate lediglich die laufenden Kosten für Kraftstoff oder Ladestrom sowie eventuelle Parkgebühren.
Wann rechnet sich ein klassisches Langzeit-Leasing eher als ein Abo?
Klassisches Privatleasing ist meist wirtschaftlicher, wenn deine Lebensplanung über 24 bis 36 Monate stabil bleibt. Wer ein festes Einkommen hat, auf maximale Flexibilität verzichten kann und hohe jährliche Fahrleistungen plant, profitiert beim Leasing von einer spürbar niedrigeren reinen Monatsrate.
Fällt beim Auto-Abo eine Anzahlung oder Sonderzahlung an?
Eine klassische Leasingsonderzahlung entfällt beim Auto-Abo in der Regel vollständig. Viele Anbieter ermöglichen flexible Mobilität ohne Anzahlung. Lediglich eine einmalige Start- oder Bereitstellungsgebühr für die Fahrzeugübergabe kann je nach Anbieter zu Vertragsbeginn anfallen.
Wie wirkt sich das jeweilige Modell auf meine Bonität aus?
Ein Langzeit-Leasingvertrag gilt als mehrjährige finanzielle Verbindlichkeit und wird entsprechend in Auskunfteien wie der Schufa vermerkt. Das kann deinen finanziellen Spielraum für spätere Kredite einengen. Kürzere Abos gelten oft als laufende Dienstleistung und belasten die Bonität meist deutlich geringer.
Kann ich ein Auto-Abo vorzeitig kündigen, wenn sich meine Pläne ändern?
Ja, genau hier liegt der Vorteil. Nach Ablauf einer kurzen Mindestlaufzeit – oft nur ein bis sechs Monate – kannst du viele Auto-Abos mit Fristen von wenigen Wochen beenden. Aus einem festen Leasingvertrag kommst du vor Ablauf von 36 Monaten dagegen kaum ohne hohe Ablösesummen heraus.
Fazit: Deine Mobilitätsentscheidung für maximale Unabhängigkeit
Der direkte Auto Abo vs Leasing Vergleich zeigt: Die Wahl hängt von deiner persönlichen Risikobereitschaft und deiner aktuellen Lebensphase ab. Beide Modelle erfüllen unterschiedliche Bedürfnisse nach Planbarkeit und Spontanität. Auch die Bonität spielt bei der Wahl der passenden Finanzierung eine wichtige Rolle. In meinem Beitrag zum Thema Privatleasing ohne Anzahlung trotz Schufa erfährst du, welche Möglichkeiten bestehen und worauf du achten solltest.
Wann das Auto-Abo gewinnt
Steckst du im Jobwechsel, planst einen Umzug oder baust dir gerade ein neues berufliches Standbein auf? Dann ist ein All inclusive Auto Abo lohnenswert. Du zahlst zwar pro Monat oft 50 bis 100 Euro mehr als beim reinen Leasing, erkaufst dir damit aber volle Flexibilität. Keine Anzahlung, keine Bindung über Jahre und das Recht, bei finanziellen Engpässen nach wenigen Monaten auszusteigen, schützen deine Liquidität.
Wann Langzeit-Leasing die bessere Wahl ist
Ist dein Einkommen stabil und dein Alltag auf mindestens drei Jahre hinaus festgelegt, bietet das Langzeit-Leasing klare Vorteile. Die monatlichen Raten fallen spürbar niedriger aus, sofern du zusätzliche Kosten für Versicherung, Verschleiß und Wartung diszipliniert einplanst.
Wäge deine Prioritäten ab: Wer berufliche Freiheit und Anpassungsfähigkeit schätzt, setzt auf flexible Mobilität ohne Anzahlung. Wer jeden Cent optimiert und langfristige Sicherheit mitbringt, fährt mit dem klassischen Vertrag günstiger.
Ob Auto-Abo oder Langzeit-Leasing günstiger ist, hängt nicht nur von der monatlichen Rate ab. Auch Versicherung, Wartung, Laufzeit und mögliche Zusatzkosten spielen eine Rolle. Der ADAC bietet hilfreiche Informationen rund um Autokosten, Leasing und unterschiedliche Nutzungsmodelle.
Bevor du dich für ein Auto-Abo oder einen Leasingvertrag entscheidest, solltest du unbedingt die Vertragsbedingungen prüfen. Die Verbraucherzentrale informiert über Verbraucherrechte, Vertragsfallen und wichtige Punkte bei langfristigen finanziellen Verpflichtungen.